
1145个品牌开卖1小时超去年全天,淘系电商重塑酒水“日常化”生意
“淘系模式”在尽量平衡线上线下利益格局的前提下,为酒企落地C端转型提供了可行路径,这或许也是当下行业渠道变革中较具现实价值的解法之一。更适配日常场景的产品、更直接的用户关系、更贴近本地需求的供给。天猫双11酒水释放的增长信号,实则是在为行业指明,调整周期中酒企新的确定性增长机会在哪里。
文|何芙蓉
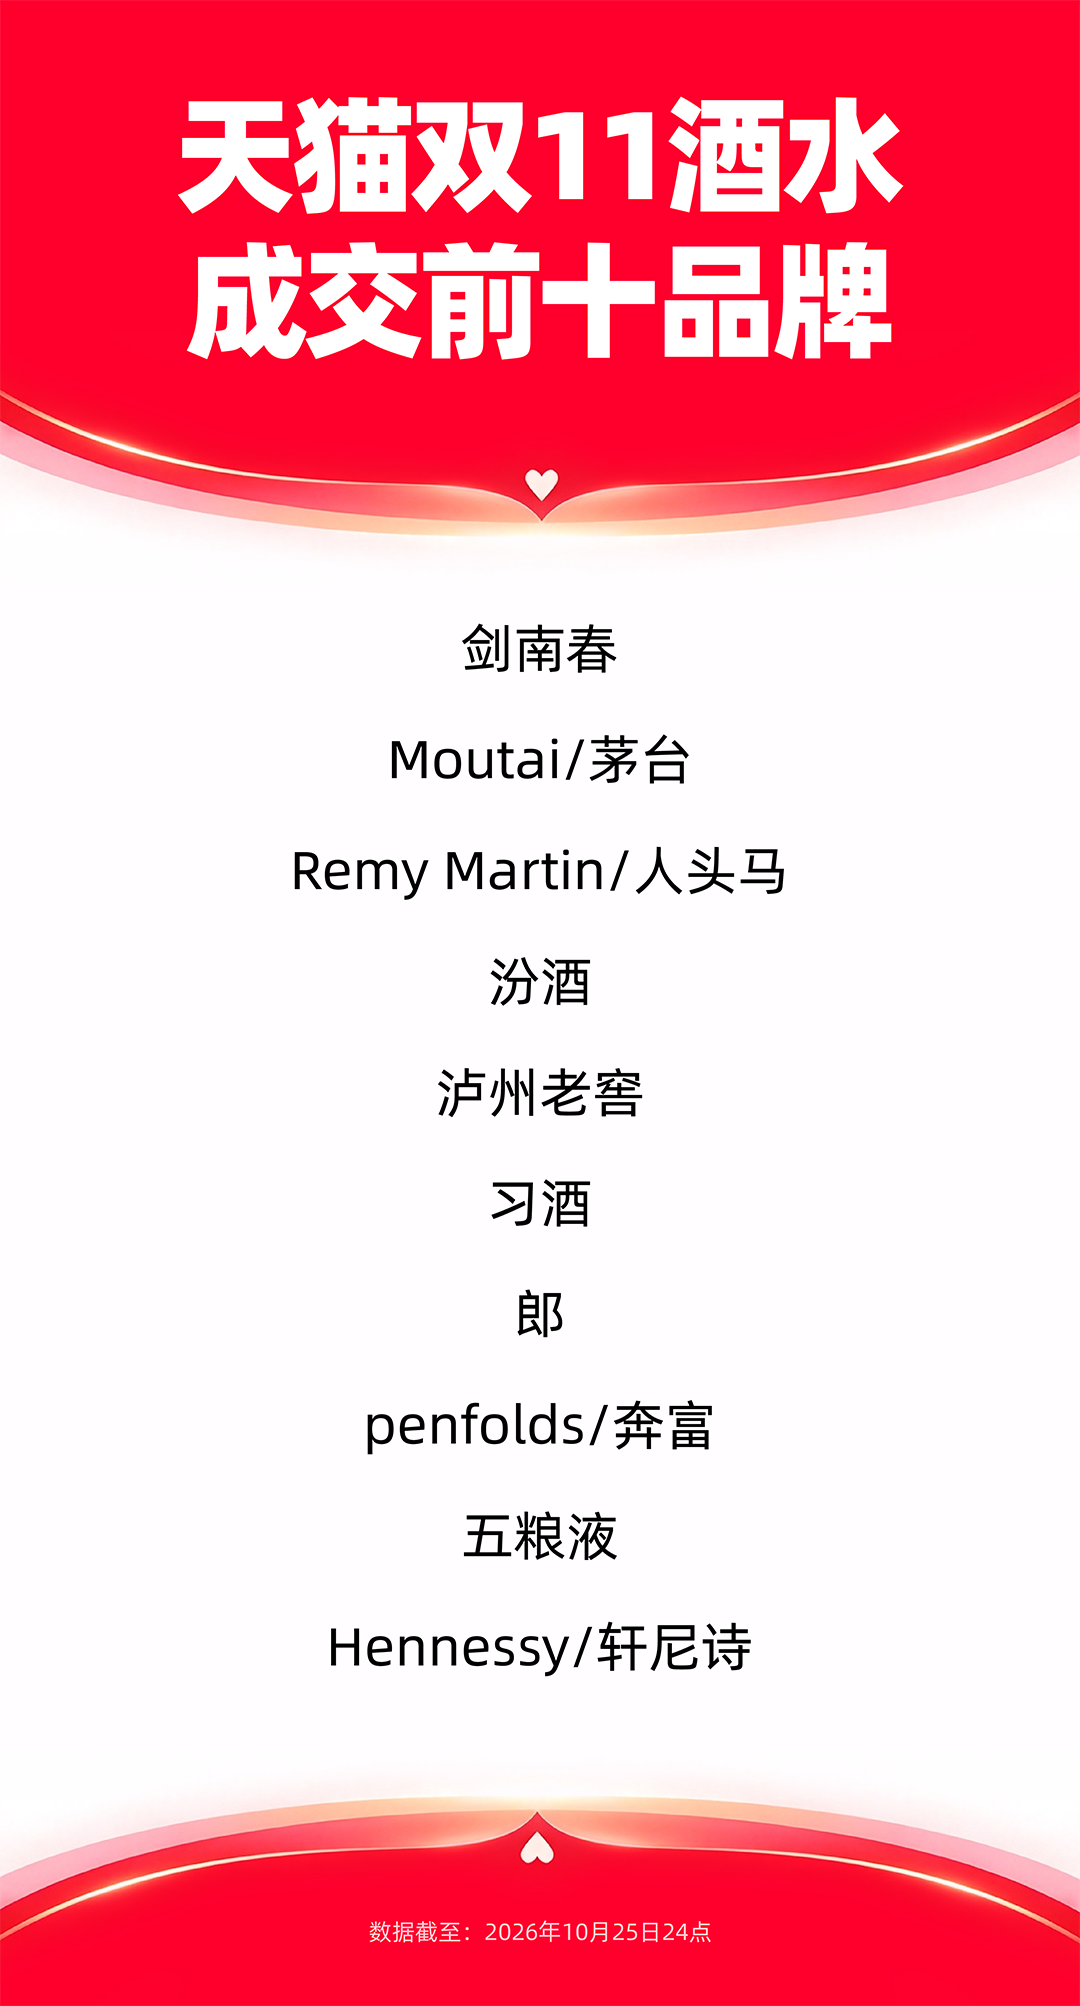
近期,白酒行业2026年前三季度业绩悉数出炉,依旧延续调整期态势。19家A股白酒上市公司前三季度合计营收2609.17亿元,同比下降7.39%;归母净利润974.49亿元,同比下降约8.9%。除贵州茅台、五粮液、迎驾贡酒、金徽酒等几家营收保持正增长外,行业普遍呈下降态势。酒业仍处在去库存、挤泡沫的调整阶段。但在电商盘面,却呈现出另一番增长景象。2026年#天猫双11 酒水开卖一小时,就有1145个品牌成交超过去年全天。主要头部品牌呈现高成交、高增速,其中茅台酱香酒旗舰店今年双11成交同比增长超600%,茅台王子酒也实现同比三位数高增长;此外,泸州老窖成交增长437%,五粮春成交增长181%,雪花啤酒成交增长145%。一冷一热的背后,是行业消费渠道、消费人群、消费场景等多层面的迭代与重构。这也指向一个更具体的问题,行业承压时,哪些产品、哪些场景、哪些渠道还在真实地产生开瓶和复购?

酒类消费正在被日常场景重构
过去很长一段时间,白酒的主流叙事围绕宴席、商务、礼赠展开,大瓶、高度、重包装是产品的核心标准,喝酒更多是为社交、为面子。
但如今,越来越多消费者的饮酒行为开始回归自我感受,喝多少、喝什么、什么时候喝,都优先服务自身情绪与碎片化的生活场景。
一个直观的信号,来自小规格产品的爆发。今年,茅台、五粮液、汾酒、泸州老窖、洋河、古井贡酒、郎酒、习酒、剑南春九大头部名酒集体发布50mL“T9小酌瓶”,口子窖推出“麻雀也能喝二两”,洋河发布“小绵洋”系列……

传统主流是500mL标准瓶,服务于一桌人坐下来喝。如今50mL、100mL小酒进一步适配新一代消费者自饮、轻饮、适量饮用等消费需求。
与此同时,小瓶化趋势在白酒、葡萄酒、洋酒、果酒等全品类铺开,成为消费新供给。天猫平台上,新品牌椿山晓推出的“晚安小酒”累计热销9万件,百瑞卡的一款50mL伏特加小瓶酒套装主打“可移动的mini小酒柜”,已经累计热销60万件,天猫超市的一款187mL雷司令半甜白葡萄酒更是累计热销超100万件。
行业正在从面子消费转向以悦己为导向的个人性价比消费。微醺经济也同步带动低度酒、果酒、洋酒的年轻化浪潮。
今年天猫双11的数据显示,梅见青梅酒、RIO小暖酒、江小白等受年轻人欢迎,果酒品类新客占比超6成,其中4成是18—29岁的年轻人群,女性消费者规模持续扩大。
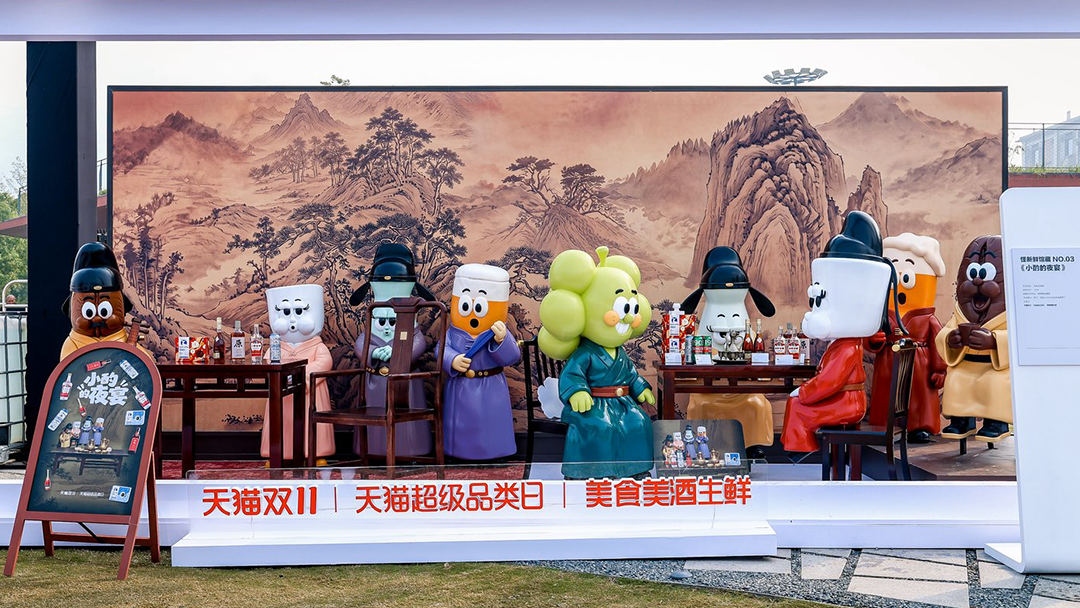
白酒不再局限于传统商务宴请,洋酒不再局限于酒吧、高端聚会,它们在小瓶化、低度化等趋势下走进居家自饮、调饮、朋友小聚等多元个性化场景,风味体验、情绪解压、仪式感成为当代消费者喝酒的重要动因。
淘天集团酒行业总经理张则元介绍,今年酒水消费呈现两大趋势:一是白酒消费日常化,“口粮酒”增势显著;二是洋酒和低度酒消费年轻化,在微醺悦己趋势下,低度酒、小瓶装、甜果风味持续高增长。整体上,入门级的低度易饮产品拉动酒水新消费。
归根到底,是消费者以“我”为中心的消费需求崛起,继而带动消费场景与购买渠道变化,推动产品革新。

从供应链到消费者运营
“淘系模式”重新定义酒类销售
酒类消费走进日常,碎片化、即时化、个性化特征显著,传统多层级经销模式的短板逐渐显现。
传统渠道链路长,品牌与终端消费者距离遥远,很难快速捕捉需求变化;下沉市场的部分地级市、县域,不少品牌存在覆盖盲区。同时,即时消费需求兴起,“当下想喝,半小时送到”成为新一代用户的普遍选择。
这对各大酒类品牌的消费者运营能力提出更高的要求。
电商平台的角色,也在这个过程中发生变化,流量只是其中一部分价值,更核心的是其提供的一整套供应链与消费者运营的系统能力。

今年双11,天猫酒水将远场品牌的经营能力,和近场即时履约能力相结合,以官方旗舰店为核心阵地,通过直播、猫超仓网、闪购的联动配合,帮助品牌直接触达消费者,沉淀属于品牌自己的会员与用户资产。
直播带货承担被看见、被说服的功能,放大品牌势能。截至10月25日的数据显示,天猫多位达人直播间和泸州老窖、国窖1573等品牌官方直播间的酒水成交均实现三位数增长,其中国窖1573官方直播间成交增长518%。
而直播并不只是卖货,更是品牌直接面向C端完成产品讲解、文化沟通、新品教育的窗口,把消费者碎片化的时间聚拢过来。
官方旗舰店与猫超仓网的闪购模式,则进一步解决即时送达的履约问题。品牌货品进入猫超全国仓网,货权归属品牌,依托平台仓网实现半日达、当日达,还可以做基于LBS的本地化虚拟门店运营,例如“人头马官方旗舰店-成都店”,货品发自本地仓库,针对特定城市投放本地化权益,渗透地级市与县域市场。
天猫双11开卖当天酒水闪购订单突破全年峰值,即时消费爆发。截至10月25日,酒水闪购成交同比增长265%,汾酒、人头马、茅台酱香、张裕、西凤、珠江啤酒、青岛啤酒、雪花啤酒的官方旗舰店闪购订单显著提升,其中珠江啤酒闪购渠道贡献的成交占比达到20%。
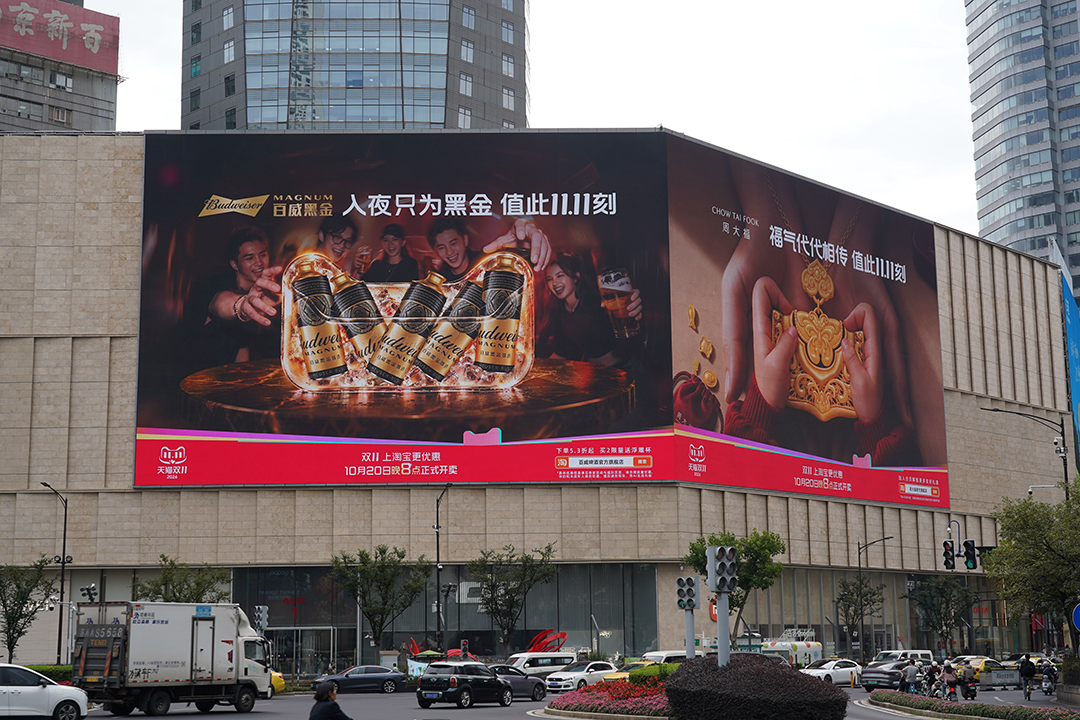
而官方旗舰店作为品牌资产,与平台的会员体系一起,正进一步放大品牌的存量增长空间。
“天猫的品质心智、会员体系和消费能力,成为葡萄酒品牌布局线上的首选平台,我们在天猫的复购率是最好的,天猫的88VIP人群是品牌的核心消费人群。”奔富品牌中国区电商负责人表示,今年双11前夕,奔富首次和天猫合作“超级品牌日”,活动成交增长近4倍,粉丝会员增长1466%,沉淀为品牌资产。
淘系这套模式,在尽量平衡线上线下利益格局的前提下,为酒企落地C端转型提供了可行路径,这或许也是当下行业渠道变革中较具现实价值的解法之一。
行业调整期,看见酒业的确定性
回到行业本身,调整还在继续。
中国酒业协会统计显示,2026年一季度,白酒行业社会库存总价值突破3000亿元,白酒上市公司存货总额超过1700亿元,行业平均周转天数900天。
库存高企、周转天数居高不下,传统的宴席、政务团购需求收缩,行业告别普涨时代,进入存量竞争周期。在这样的背景下,天猫双11酒水释放的增长信号,实则是在为行业指明,调整周期中酒企新的确定性增长机会在哪里。
在云酒头条看来,综合消费端变化和渠道实践,机会或许在三个维度,即更适配日常场景的产品、更直接的用户关系、更贴近本地需求的供给。
一是产品端要跳出宴请礼赠的传统路径依赖,正视自饮、小聚、轻礼赠的真实需求。口粮酒、小瓶酒不等于低端酒,低度酒也不等于年轻人专属。不同年龄层都在走向饮酒日常化,酒企需要针对不同个性化场景布局新的产品系列。
二是经营逻辑上进一步直面C端消费。过去酒业经营重心在B端经销商,货铺出去就算完成目标;现在要在做好线下渠道的基础上,通过天猫等线上官方旗舰店、会员体系、品牌活动,把一次性购买的消费者转化成可反复触达的品牌用户。目前白酒线上销量占比还不算高,但用户画像、复购数据、地域偏好等数据沉淀,具备长期运营价值。
三是承接即时化饮酒需求,打开多层级市场渗透空间。当前,新一代年轻消费者对临时聚会、深夜小酌、即兴调饮的需求大幅提升,即时零售的需求是确定性的,这需要就近履约能力的支撑。与此同时,强化下沉地级市、县域市场的本地化供给与精细化运营能力,也是存量增长时代值得开拓的市场空间。
酒业的底层逻辑其实从未改变,始终是跟随真实的饮酒需求变化。今天,独酌自饮、朋友小聚、露营野餐这些散落在日常生活里的饮酒场景,正在成为行业新的增长土壤。
于品牌而言,读懂消费端发生的变化,把消费洞察落实到产品、用户运营与供应链能力的更新迭代上,这便是发展的确定性。
· END ·
你怎么看天猫双11酒水消费新信号?
欢迎文末评论、点赞、分享!
*文中配图来自企业

本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复