
先出清者先修复,本轮行业调整已过“阵痛期”?|财报的秘密

区域白酒率先走出低谷,不只是自身经营的修复,也是整个产业周期转折的信号。区域龙头作为竞争力居前的白酒企业,这样的表现说明它们适应了新竞争环境,找到了结构性机会,用新竞争策略换来了增长。更重要的是,这或许意味着最煎熬的“阵痛期”正在逐步远去,行业进入分化筑底、价值重构的新阶段。
文|刘保建
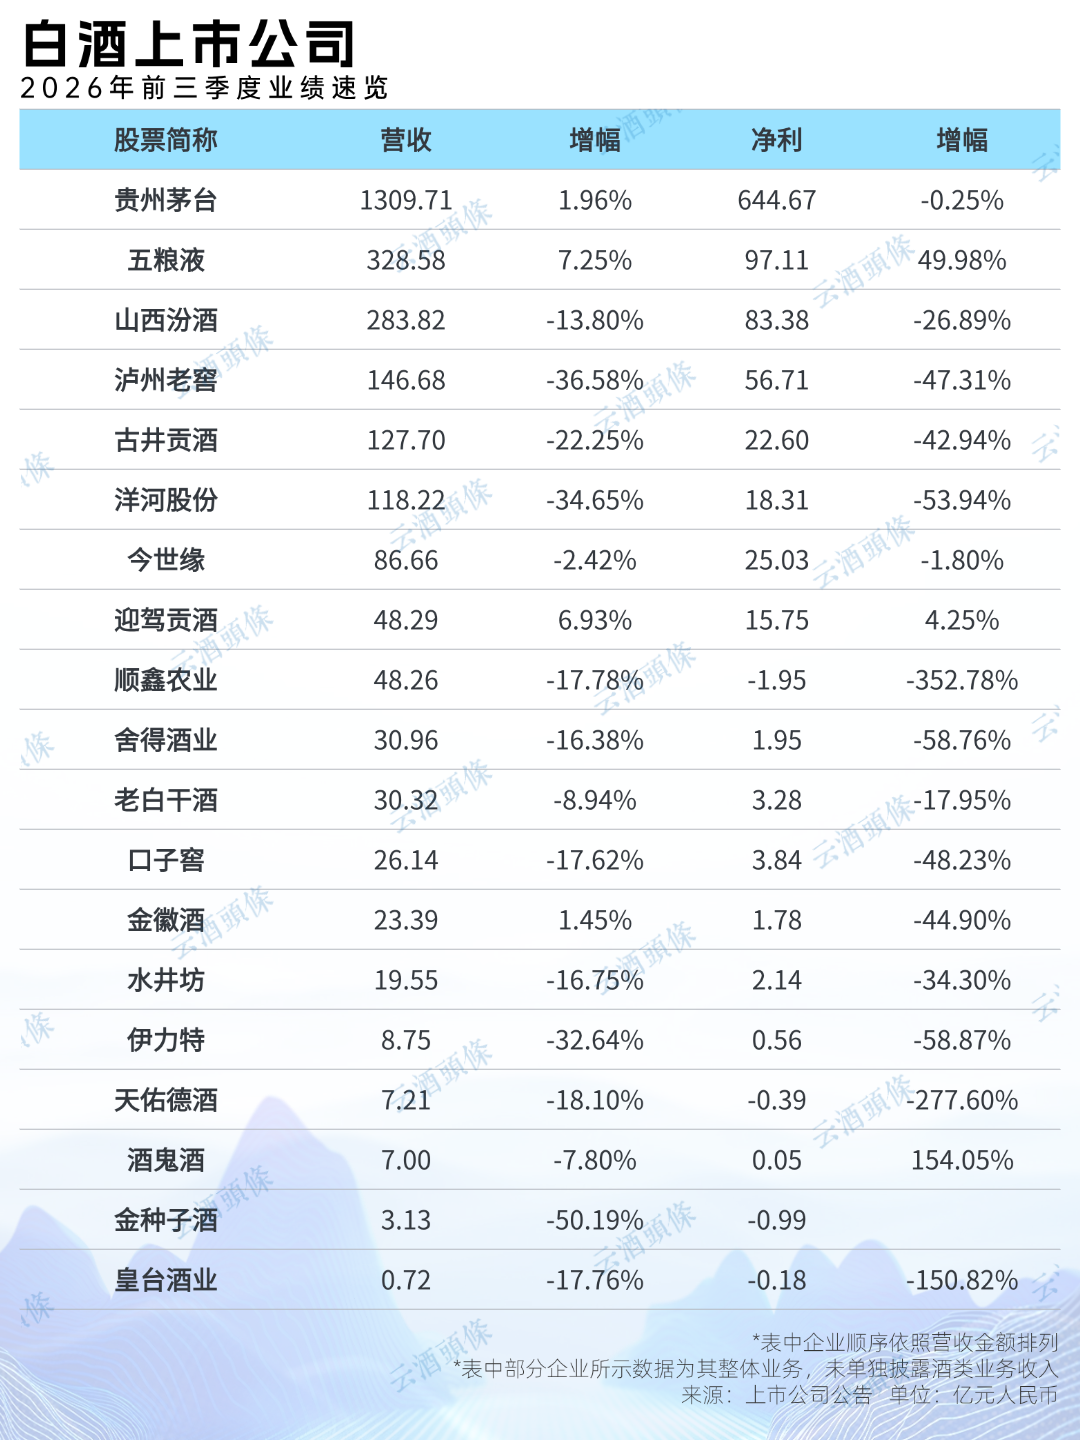
近期,2026年A股白酒上市公司三季报全部出炉。从三季报看,行业仍处在调整通道,竞争持续加剧。同时,积极信号也在显现,一批区域龙头企业走出了独立行情。纵观本轮行业调整,酒企经营思路正在转变,不再一味依靠渠道压货换取增长数字,而是围绕价格、库存、渠道、业绩等多个维度加速出清。在这一逻辑下,行业形成了“先出清者先修复”的分化局面。这在三季报中体现得很清晰。增长红利已率先落到那些出清充分、深耕真实消费、韧性更强的区域酒企身上。这一轮出清完成后,行业增长的重心是否会切换到这些企业身上?逆势领跑,区域酒企成增长主力对照2026年前三季度和第三季度的两份数据,调整之下,实现增长的是少数。除了贵州茅台、五粮液这样的全国龙头,更多区域酒企走出独立行情,成为行业正增长的重要力量。从前三季度看,正增长的仅有数家。茅台、五粮液之外,迎驾贡酒营收增长6.93%,净利同步增长4.25%,营收、净利双双企稳。金徽酒前三季度营收小幅增长1.45%;酒鬼酒净利润大幅反弹,同比增长154.05%。
单看第三季度,增长阵营更加清晰,几乎由区域酒企一肩挑。营收、净利双增的仅有三家,分别是贵州茅台、今世缘、迎驾贡酒,后两者增速居前,今世缘营收增长15.54%,净利增长31.59%,迎驾贡酒营收、净利增速分别为4.25%、8.58%。
另有4家企业单季营收实现正增长。古井贡酒、老白干酒、水井坊、口子窖分别增长3.69%、9.45%、2.69%和3.09%。利润端,舍得酒业、酒鬼酒、皇台酒业分别增长72.44%、62.59%、58.22%。
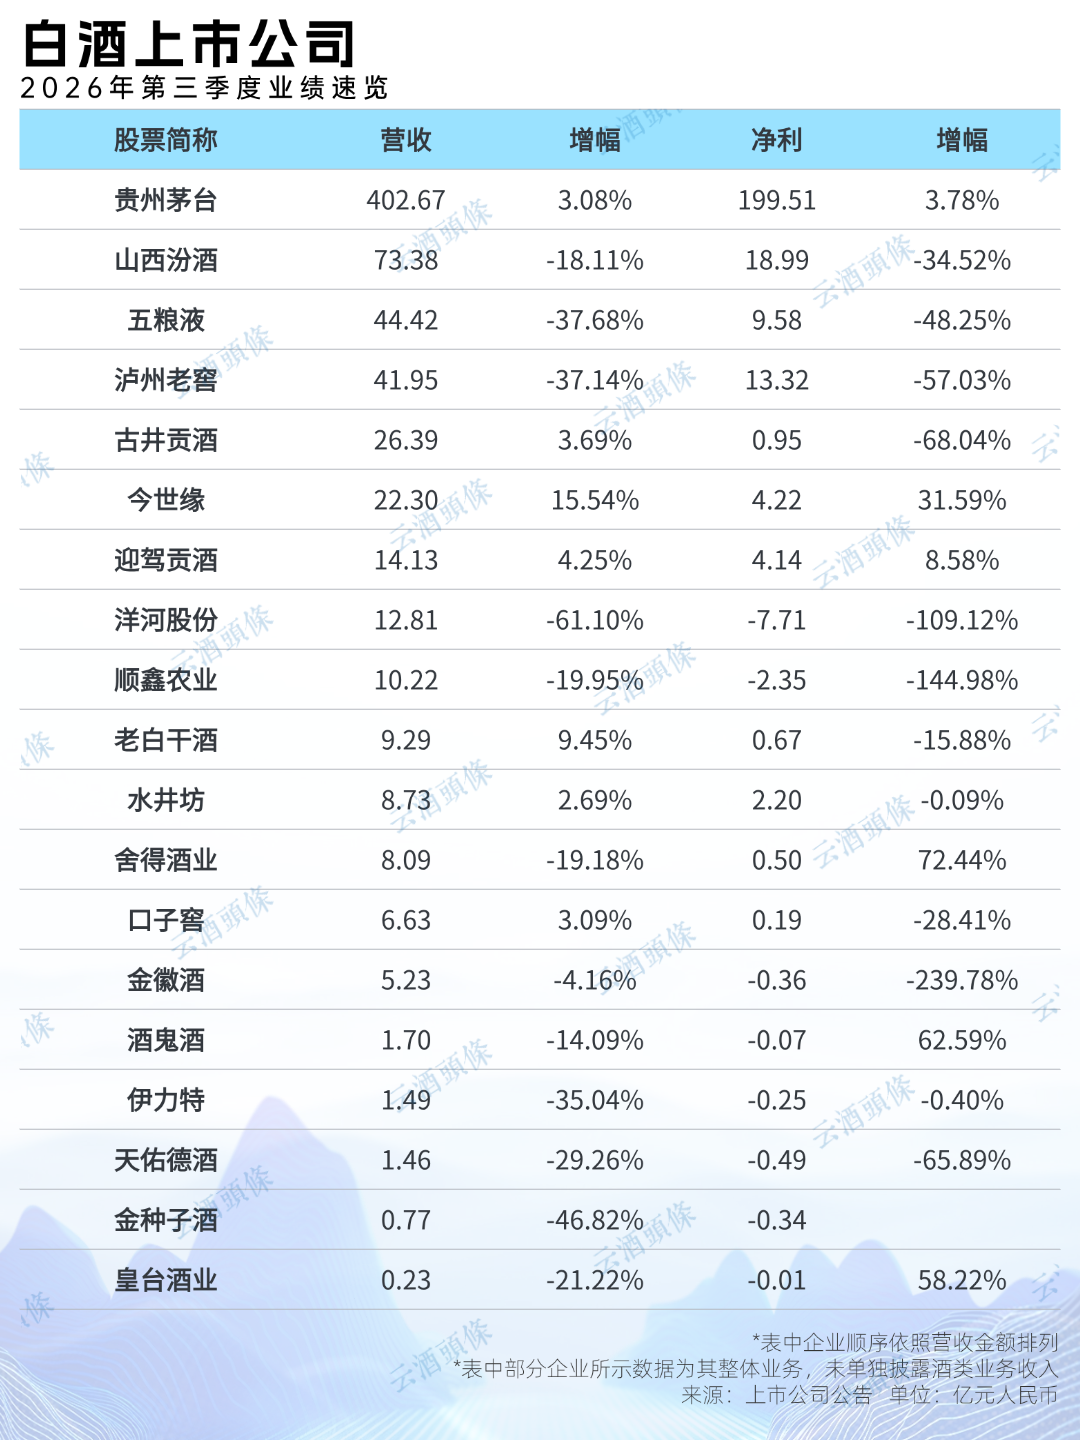
区域酒企逆势上行,已经成为业内热议的话题。
近期,曾品堂创始人曾宇分享了自己的观察:“李渡今年实现了巨大增长,预测销售规模落在20亿元左右”;云酒·中国酒业品牌研究院高级研究员、北京君度咨询董事长林枫也表示,甘肃滨河是一家没有全国性品牌光环的西北酒企,但其在过去三年销量实现翻番,2026年依旧守住20%以上的增速。
把视线放宽到上半年,湖北枝江酒业销售收入增长6.9%,湖南湘窖增长2.0%,鲁酒头部企业泰山保持稳健增长。
行业调整已有五年,目前市场需求仍未全面回暖,扎根本土的区域龙头却在增长,它们靠的是什么?

结构向上,省内深耕,省外拓展
财报数据的增长,有多方面原因。有的依托去年同期的低基数,有的是阶段性控费,还有的是短期渠道冲量。但本轮区域酒企的业绩修复,靠的却是真实的市场增长。
产品端结构向上。今世缘第三季度的特A+、特A、A、B、C产品收入,分别同比增长11.3%、24.3%、18.0%、19.2%、4.8%。从渠道反馈看,国缘四开、对开宴席表现较好,淡雅系列动销延续正增长,单开柔雅表现回升。
迎驾贡酒中高档产品占比在80%以上,第三季度该系列收入同比增长6.45%,远高于普通白酒0.16%的增速。业内判断,增长主要来自洞藏系列在中秋国庆档期的良好表现。
结构向上动能同样体现在金徽酒身上。酒类消费价格带整体下移,金徽酒高端产品依然保持增长。前三季度,金徽酒300元以上产品同比增长4.63%,金徽18、金徽28等年份系列放量。
把省内市场做深做透,是区域酒企发展的根基。古井贡酒深耕安徽大本营,持续巩固价格梯队,古20布局次高端宴席市场,把握省内消费升级红利,省内市占率稳居首位,安徽成为其业绩最稳固的基本盘。
今世缘第三季度省内收入同比增长14.7%,淮安、南京、苏南、苏中、盐城、淮海大区增速分别为14.7%、6.9%、6.7%、24.5%、24.7%、7.4%。大本营根基稳固,苏中、盐城大区增速居前。
老白干酒的增长拐点也出现在第三季度。单季营收增长9.45%,结束了连续四个季度的下降。其中,河北大本营单季度收入同比增长12.9%,基本盘重回正增长。
深耕省内底盘的同时,区域龙头也在拓展省外。今世缘第三季度省外收入同比增长29.4%,快于省内14.7%的增速。迎驾贡酒第三季度省外增速同样反超省内。金徽酒依托甘青新、陕宁蒙一体化布局,稳步培育西北、华东重点市场,前三季度省外销售增长10.73%,酒类营收占比升至26.05%。
整体来看,一些区域酒企已经告别粗放扩张,依靠产品结构增厚利润,深耕省内守住基本盘,拓展省外获取增量。这套打法正是它们能够逆势增长的关键。

区域龙头率先出清,行业周期阵痛期已过?
在白酒行业,泛全国化的区域龙头和省酒企业以底盘扎实、转型更快著称,具有行业研究价值。
复盘上一轮产业复苏的历史,高端龙头与地产白酒较早迎来业绩反弹。今年,行业出清步入后半程,优质区域龙头仍是少数业绩企稳的企业,后续表现仍待观察。
区域酒企的成长韧性,有清晰逻辑。一方面,它们高度扎根本土市场,依托宴席、大众刚需消费的稳定基本盘,加上多年沉淀的口味认同、终端客情,能够在存量博弈中稳住份额。
另一方面,当下行业整体进入存量竞争阶段,低速发展成为常态,这为区域龙头打开了修复发展的窗口期。此外,区域酒企快速调整竞争策略,通过渠道掌控力,实现成熟市场精耕与全省及周边市场重点开拓,有望打开新空间。
因此,国泰海通证券判断,随着白酒最大调整阶段过去,地产酒有望率先见底。
区域白酒率先走出低谷,不只是自身经营的修复,也是整个产业周期转折的信号。
区域龙头作为竞争力居前的白酒企业,这样的表现说明它们适应了新竞争环境,找到了结构性机会,用新竞争策略换来了增长。
更重要的是,这或许意味着最煎熬的“阵痛期”正在逐步远去,行业进入分化筑底、价值重构的新阶段。
随着周期中“最坏的阶段”过去,白酒行业已经走完最陡峭的下坡段。围绕新消费、新场景、新群体的转型正在加速推进,这些将在未来提供更扎实的产业基础。
· END ·
你怎么看区域白酒三季报亮点?
欢迎文末评论、点赞、分享!
*文中配图来自云酒头条



本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)


发表评论 取消回复